家計簿くふうZaim - 貯金ができる人気家計簿(かけいぼ)
- 4.1
- 評価
- 1.00M
- インストール数
- Free
- 価格
 分析者 App-foxy
家計簿は始めるより、数週間後も入力を続けられるかが大切です。私が家計簿くふうZaimを使ってまず感じたのは、最初の操作で「これなら続くかもしれない」と思わせる軽さでした。銀行口座やカードをまとめて確認でき、レシートは撮影を入口にして記録できます。細かな支出を毎回手入力するタイプの家計簿が苦手な人には、かなり現実的な選択肢です。
一方で、連携しただけで家計が自動的に整うわけではありません。分類の確認や、現金払いの記録、家族との共有方法など、使い続けるほど自分なりのルール作りが必要になります。この記事では、最初の一週間の使いやすさだけでなく、月をまたいだときの価値と、習慣として残すための負担まで、私の視点で詳しく見ていきます。
最初の一週間で便利さを実感しやすい理由
最初の数日は、文字や項目を追うより、口座・カードの記録とレシートの入口を自分の見やすい順に確かめるのがよさそうです。私は、まず週に一度だけ開く時間を決め、必要な画面へ迷わず進めるかを試します。そこで得た感触が、月単位で記録を見返す習慣につながるかを次に考えます。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


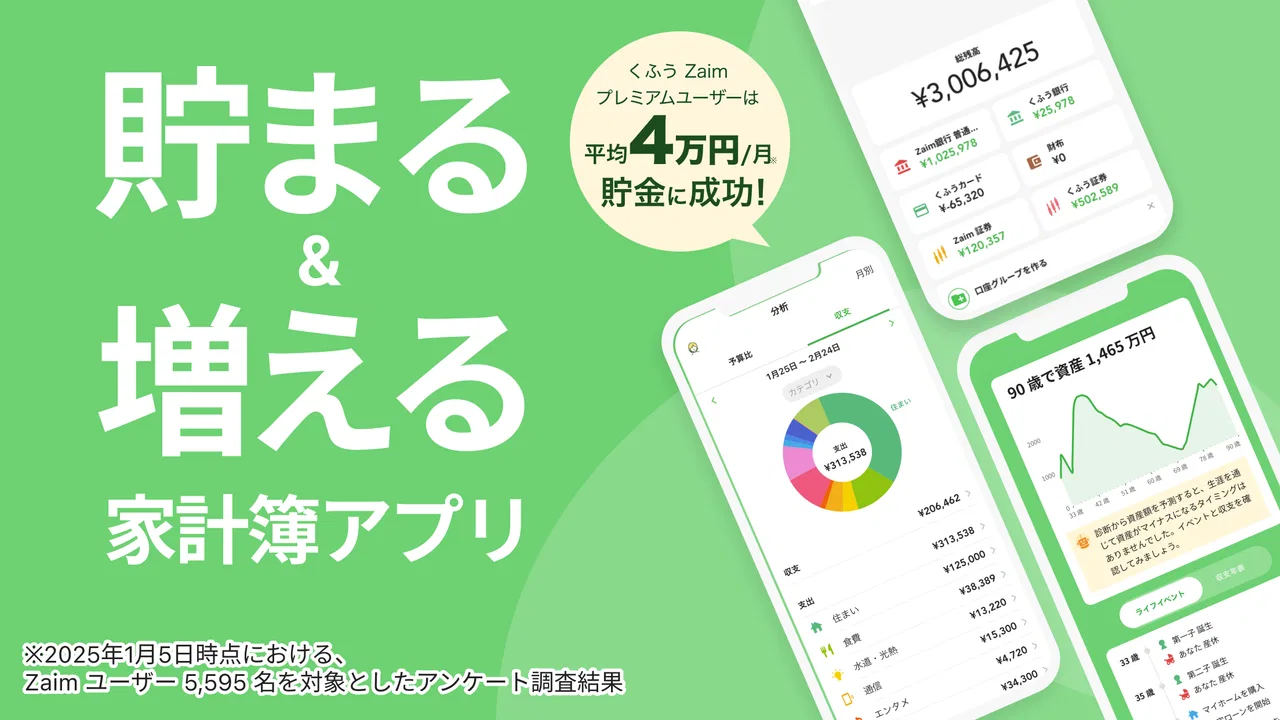
登録直後に家計の全体像をつかみやすい
このアプリは、Kufu Company Inc.が開発するファイナンス分野のアプリです。無料で始められるため、最初から費用を気にせず試せるのがよいところです。口座やカードを連携すると、複数の場所に散らばっていたお金の動きを一つの画面で見やすくできます。
紙の家計簿やスマートフォンのメモで管理していたときは、残高と支出を別々に確認しがちでした。Zaimでは、入出金を記録として集め、収支をグラフで眺められます。初日に細かい予算を完璧に決めるより、まず一か月の流れを見てから調整する使い方のほうが、私には合っていました。
口座やカードの連携を無料で無制限に使える点も、複数の決済手段を持つ人には大きな魅力です。給与の受け取り口座、普段のカード、電子決済に使う口座などを分けている場合でも、最初から一部だけを選んで妥協する必要がありません。連携先が多い人ほど、手入力中心の家計簿との差を感じやすいと思います。
レシート撮影は「入力を始める」きっかけになる
買い物のあとに金額と店名を一つずつ入力するのは、少額の支出ほど面倒です。レシート読み取りを使えば、撮影から記録に進めるので、帰宅後に財布の中身を見ながらまとめて処理する流れを作れます。私は、買い物のたびに完璧な家計簿を完成させようとせず、レシートをためすぎないことを意識すると使いやすく感じました。
ただし、撮影した内容を確認せずに終わらせるのはおすすめしません。品目や金額の扱いが自分の意図と合っているか、支出の分類が適切かを一度見るだけで、あとからグラフを確認するときの信頼感が変わります。自動化は入力を省く仕組みであって、家計の判断まで代わりにしてくれる機能ではないからです。
最初から細かく分類しすぎないほうが続きやすい
使い始めに費目を細かく分けすぎると、毎回の判断が増えて疲れます。食費、日用品、交通費など、最初は自分が見返したい単位だけに絞るほうが、支出の傾向をつかみやすいです。数週間使ってみて「ここだけは分けたい」と思った項目を後から見直すほうが、入力の流れを止めにくくなります。
特に、コンビニで食品と日用品を一緒に買うような場面では、厳密な分類にこだわるほど手間が増えます。節約のために必要な精度なのか、単に記録を細かくしたいだけなのかを判断するのがコツです。家計簿の目的は、分類を完璧にすることではなく、次の行動を決められる状態にすることだと考えると、無理のない設定にしやすいです。
評価されている理由と、最初に知っておきたい条件
ストアでは平均4.1の評価が付き、評価数はおよそ三万件規模、レビュー数は八千件を超えています。インストールも百万人を上回っており、家計管理アプリとして広く使われていることが分かります。対象年齢は三歳以上で、現在のバージョンは4.74.1です。長く更新されてきたアプリを試したい人には、安心材料になるでしょう。
無料アプリですが、アプリ内購入はアイテムごとに三百円から四千八百円です。基本的な使い方を試してから、自分に必要なものだけを検討できるのは助かります。最初から有料機能を前提に考えるより、無料の範囲で入力と確認の習慣が作れるかを見ておくのがよいと思います。
月ごとの振り返りで価値が変わる
月ごとの振り返りでは、数字を細かく追うことより、前月と比べて変化した項目を一つ見つけることが役立ちます。私は、予定外の出費と繰り返し発生する支出を分けて考え、翌月に試す行動を小さく決めます。こうした見方を続けるほど、記録を保つための手入れや、確認が負担になる場面も見えやすくなります。
一か月の支出を「眺める」だけで終わらせない
家計簿アプリのグラフは、見た瞬間には便利でも、見ただけで節約につながるとは限りません。私が役立つと感じたのは、月末に大きな項目を一つだけ選び、翌月に変えられる行動へ置き換える使い方です。たとえば外食費が多かったなら、外食を全部なくすのではなく、平日の昼食だけ別の方法にする、といった具合です。
収支の自動分析は、こうした振り返りの入口になります。数字を毎回計算し直さなくても、月の偏りを視覚的に確認できるからです。ただ、グラフが大きな支出を目立たせても、その原因までは自分で考える必要があります。季節の出費、立て替え、まとめ買いなどを区別しないと、翌月に誤った対策をしてしまうことがあります。
給料日前の不安を減らす使い方
毎月の支払い日が複数ある人は、残高だけを見ていると使える金額を誤解しやすいものです。カードの利用分や固定費を含めて確認できるようにしておくと、現在の残高と、これから動くお金を分けて考えやすくなります。私は買い物の前に全体の収支を確認し、「今月はあとどれくらい余裕があるか」を判断する用途で便利さを感じました。
この使い方では、連携情報が正しく反映されているかを時々確認することが重要です。反映のタイミングだけを見て「まだ支出がない」と判断すると、実際より余裕があるように感じる可能性があります。アプリを残高確認の代わりにするのではなく、支払い予定を含めて考えるための補助として使うのが安全です。
家族のお金を管理するときの現実的な線引き
一人暮らしなら、自分の口座とカードを中心に整理すれば十分です。家族で使う場合は、誰の支出をどこまで一緒に記録するかを先に決めておくと混乱しにくくなります。共有のお金と個人のお金を同じ分類に入れると、グラフが分かりにくくなり、節約の話もしづらくなります。
たとえば生活費だけを共通の管理対象にし、趣味や個人的な買い物は別に扱う方法があります。すべてを一つにまとめることが正解ではありません。家族間で細かい支出を見られたくない人や、管理方法を合わせるのが難しい家庭では、共有範囲を限定できる別の方法のほうが気楽な場合もあります。
毎月残る価値は、比較のしやすさにある
一度使って終わりではなく、月ごとの記録を積み上げていくと、自分の支出パターンが見えてきます。節約できたかどうかを感覚だけで判断せず、先月との違いを確認できるのが、メモ帳タイプとの大きな違いです。特に、固定費は変わらないのに変動費だけが膨らむ月など、生活の変化に気づきやすくなります。
ただし、毎月すべての項目を詳しく分析する必要はありません。忙しい月は大きな出費だけ確認し、余裕がある月に分類を整えるくらいでも、長期的な価値は保てます。毎回の振り返りを反省会にすると続きません。家計簿を自分を責める道具ではなく、次の月の予定を立てる材料として扱うことが大切です。
続けるために必要な手入れと疲れやすい場面
続けるには、記録の正確さを追いすぎず、見直す範囲をその日の余力に合わせるのが現実的です。私は疲れている日は大きな支出だけ確認し、細かな分類は別の日に回すようにします。どこまで整えるかを自分で決めておけば、便利さを保ちながら、使うこと自体が負担になるのを避けやすくなります。
自動連携があっても、完全放置には向かない
このアプリの強みは自動化ですが、連携後に何も見なくてよいという意味ではありません。支出の分類を確認したり、現金払いを追加したり、重複や例外を見直したりする作業は残ります。カード中心の生活なら負担は軽くなりますが、現金と複数の決済手段を併用する人ほど、記録の抜けが起こりやすくなります。
私なら、毎日すべてを確認するより、買い物のレシートをその日のうちに処理し、週末に連携分をまとめて見る運用にします。確認する曜日を決めると、家計簿を開くかどうかで迷わなくなります。逆に、通知や数字を見ること自体がストレスになる人は、連携を増やしすぎず、必要な口座だけで始めたほうがよいでしょう。
分類のズレは、長く使うほど気になる
自動で整理される支出は便利ですが、自分の家計ルールと完全に一致するとは限りません。たとえば、仕事用と私用を分けたい支出、家族の立て替え、後で返金される買い物などは、単純な費目だけでは表しにくいものです。ここを放置すると、月末のグラフを見たときに「この数字は本当に自分の生活費なのか」と迷います。
対策として、例外的な支出だけは手動で補足するルールを作るのがおすすめです。すべてを細かく修正するのではなく、翌月の判断に影響するものだけ直します。この割り切りができる人なら、自動記録の便利さを保ちながら、分析の精度も実用的な範囲に収められます。
レシート読み取りにも向き不向きがある
レシートを撮影できる機能は、現金払いの記録を始めるハードルを下げます。しかし、レシートが長い、印字が薄い、品目が複雑といった買い物では、撮影後の確認に時間がかかることがあります。撮影すれば必ず一瞬で終わる、と期待している人には、思ったより手直しが必要に感じられるかもしれません。
私の使い方では、少額の買い物を一件ずつ完璧に整えるより、家計への影響が大きい買い物を優先して確認するほうが効率的でした。スーパーのまとめ買いは大まかな分類で記録し、医療費や大きな買い物だけ詳細に残すなど、重要度で扱いを変えると疲れにくくなります。
細かな入力が苦手な人には別の選択肢もある
家計の記録を一円単位で管理したい人には、手入力に特化した家計簿や表計算のほうが自由度は高いかもしれません。自分で項目や計算式を完全に決めたい人にとって、アプリ側の分類や表示に合わせることが制約になる場合があります。
反対に、銀行口座やカードを複数使い、入力をできるだけ減らしたい人には、くふうZaimの方向性が合っています。現金払いがほとんどなく、月ごとの傾向を知りたい人なら、細部より全体を把握するメリットが上回りやすいです。自分が欲しいのは「正確な帳簿」なのか「使いすぎに気づく仕組み」なのかを決めてから選ぶと、期待外れになりにくいでしょう。
長く残すための私の運用ルール
私なら、最初の月は口座とカードを必要な範囲で連携し、分類を増やしすぎません。二か月目から、毎月気になる項目だけを調整します。レシートは財布にためず、帰宅後や週末など決まったタイミングで処理し、月末はグラフを見て「翌月に変えること」を一つだけ決めます。
この方法なら、アプリを開くたびに家計全体を修正する必要がありません。入力の精度を上げることより、同じ手順を無理なく繰り返すことを優先できます。長期利用で効くのは、機能を全部使うことではなく、自分の生活に合わせて確認作業を小さく固定することです。
使い続ける価値はあるか
家計簿くふうZaimは、最初の一週間に感じる手軽さだけでなく、月ごとの支出を比較し、生活の変化に気づくための道具として価値があります。無料で始められ、口座やカードの連携を無制限に使えるため、複数の決済手段をまとめたい人には特に向いています。レシート撮影も、現金払いを記録するきっかけとして役立ちます。
ただし、連携した情報の確認や分類の調整は必要です。完全な自動運転を期待する人、細部を自分のルールで徹底的に管理したい人、家族との共有範囲を細かく設計したい人には、別の管理方法が合う可能性があります。アプリを入れただけで貯金が増えるわけではなく、月に一度でも数字を見て行動を変える人ほど恩恵を受けます。
私の結論は、家計簿を何度も始めてはやめてしまう人にこそ、一度試してほしいアプリです。入力の負担を減らす仕組みがあり、使い方を絞れば維持しやすいからです。逆に、初日から完璧な帳簿を作ろうとすると、分類や確認が負担になりやすいでしょう。まずは必要な連携だけで一か月使い、翌月に一つだけ改善する。このペースを受け入れられるなら、日々の支出を見直す場所として、長くスマートフォンに残る一本になると思います。
家計簿くふうZaim - 貯金ができる人気家計簿(かけいぼ)に関するよくある質問
01家計簿くふうZaimはどのようなアプリですか?
家計簿くふうZaimは、日々の収入や支出を記録して、お金の流れを管理しやすくする家計簿アプリです。食費、交通費、光熱費などをカテゴリ別に整理でき、グラフや集計画面から使い過ぎの傾向を確認できます。手書きの家計簿が続かなかった人でも、スマートフォンから手軽に入力できる点が魅力です。
02支出の入力は簡単にできますか?
支出は金額とカテゴリを入力するだけで登録でき、日付やメモを追加して詳しく管理することも可能です。レシート撮影、金融機関や決済サービスとの連携など、入力を省力化する機能が用意されている場合もあります。ただし、利用できる連携先や自動読み取りの精度はサービスや環境によって異なるため、登録後は内容を確認することをおすすめします。
03無料で利用できますか?有料機能には何がありますか?
基本的な家計簿の記録や収支確認は無料で始められることが多く、まず使い勝手を試したい人にも向いています。一方で、広告の非表示、より高度な分析、複数サービスとの連携、便利な自動化機能などが有料プランの対象になる場合があります。料金や対象機能は変更される可能性があるため、ダウンロード前にアプリ内または公式ページで確認してください。
04銀行口座やクレジットカードを連携しても安全ですか?
銀行口座やクレジットカードを連携すると、利用明細を自動取得でき、入力の手間を大きく減らせます。サービス側では一般的に暗号化や認証などの安全対策が採用されていますが、絶対にリスクがないとはいえません。連携前に必要な権限、利用規約、プライバシーポリシーを確認し、スマートフォンの画面ロックや二段階認証も設定しておくと安心です。
05家計簿くふうZaimはどんな人におすすめですか?
毎月の支出を把握したい人、貯金の目標を立てたい人、家計簿をできるだけ簡単に続けたい人におすすめです。カテゴリ別の集計やグラフを見れば、食費や固定費など改善すべき項目を見つけやすくなります。ただし、細かな資産管理や投資分析を重視する人は、搭載機能が目的に合うかを事前に確認するとよいでしょう。
メリット
- 銀行やクレジットカードと連携でき、入力の手間を減らせる
- レシート撮影による支出登録に対応している
- 予算の進捗をグラフで確認しやすい
- 家族と家計の状況を共有して管理できる
- 金融サービスの対応数が多く、まとめて確認しやすい
デメリット
- 一部の便利な機能は有料プランへの加入が必要
- 金融機関との連携が突然切れる場合がある
- 自動取得の反映に時間がかかることがある
- 広告表示が気になる場面がある
- 詳細な分析機能は初心者には少し複雑に感じる

家計簿くふうZaim - 貯金ができる人気家計簿(かけいぼ)
ギャラリー